 Đăng nhập


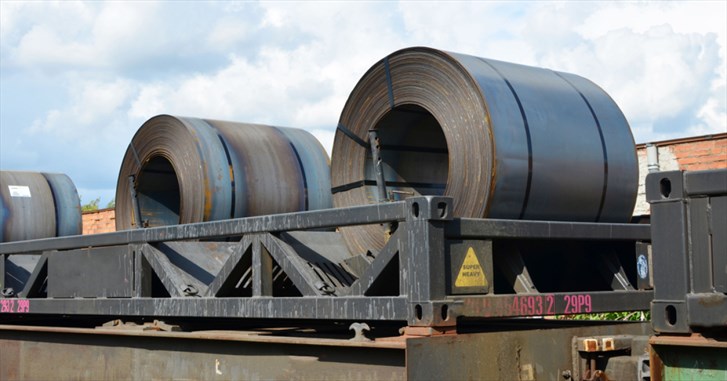
Giá thép cuộn cán nóng (HRC) tại châu Âu tăng mạnh trong tuần qua
Đà tăng diễn ra trong bối cảnh lượng hàng tồn kho đang sụt giảm rõ rệt.
21/11/2026 22:05
Giá thép cuộn cán nóng (HRC) tại châu Âu đang dần tăng trở lại bất chấp sự phản ứng và tâm lý thận trọng của người mua.
Một tuần trước, ngày 13/11, theo Kallanish, giá HRC tại Tây Âu đứng ở mức 775 EUR/tấn, giao hàng tại nhà máy (EXW), tăng 3,3% trong vòng một tháng (kể từ ngày 16/10). Trong khi đó, giá tại Italy đạt 755 EUR/tấn EXW, tăng 2,7%.
Đến ngày 19/11, theo các báo cáo thị trường, giá HRC tại khu vực Tây Bắc châu Âu đã tăng lên 780 EUR/tấn EXW, trong khi giá tại Italy đạt 775 EUR/tấn EXW.
Trong thời gian gần đây, giá thép cuộn cán nóng tăng khá chậm, mặc dù lượng thép nhập khẩu đã sụt giảm đáng kể do hạn ngạch thuế quan (TRQ) bị cắt giảm kể từ tháng 7. Các nhà mua hàng gây sức ép lên các nhà máy thép châu Âu bằng cách hạn chế đáng kể nhu cầu đặt hàng. Trong bối cảnh đó, các doanh nghiệp thép buộc phải chấp nhận chiết khấu đối với các mức giá chào bán nhằm bổ sung đơn hàng vào sổ đơn hàng.
Sức ép từ phía người mua lớn đến mức các nhà sản xuất không thể chuyển phần chi phí năng lượng gia tăng vào giá bán thép. Hệ quả là biên lợi nhuận của các nhà máy thép tích hợp tại châu Âu đã giảm xuống dưới mức bình quân lịch sử.
Trong nửa cuối tháng 11, thị trường HRC châu Âu đang ghi nhận xu hướng tăng giá dần trong bối cảnh nguồn cung hạn chế và chi phí sản xuất ở mức cao. Các yếu tố hỗ trợ giá chủ yếu đến từ lượng đơn hàng của các nhà máy đã được xác lập cho tháng 1 năm tới, thời gian giao hàng kéo dài, giá điện ở mức cao và lượng thép nhập khẩu hạn chế.
Trong ngắn hạn, giá HRC tại châu Âu nhiều khả năng sẽ tiếp tục xu hướng tăng. Nguồn cung hạn chế và chi phí năng lượng sẽ hỗ trợ các mức giá chào bán, tuy nhiên nhu cầu yếu và cạnh tranh về giá từ một số nguồn hàng nhập khẩu sẽ hạn chế đà tăng mạnh hơn. Dù vậy, thị trường đang hướng tới mặt bằng giá trên 800 EUR/tấn vào cuối năm nay hoặc đầu năm 2027.
Ông Andriy Tarasenko, chuyên gia phân tích trưởng của GMK Center, nhận định: “Việc lượng hàng tồn kho của người mua giảm xuống đã củng cố vị thế đàm phán giá của các nhà máy thép. Với cán cân cung - cầu hiện nay, lượng tồn kho đang giảm khoảng 1 triệu tấn sản phẩm thép mỗi tháng. Kể từ đầu tháng 7, tỷ lệ tồn kho trên doanh số bán hàng đã giảm tương đương 2 tuần tiêu thụ. Đây là mức sụt giảm đáng kể, khiến người mua dễ bị tổn thương hơn trong thời gian tới. Việc người mua duy trì mức nhu cầu hiện đang suy giảm là không bền vững, trong bối cảnh hoạt động tại các ngành tiêu thụ thép chỉ biến động tương đối ổn định, không có dấu hiệu cải thiện rõ rệt”.
Ông cho biết thêm, lượng tiêu thụ thép thực tế (apparent consumption) sẽ tăng trong những tuần và tháng tới, qua đó thúc đẩy giá tiếp tục tăng dần.
Ông Tarasenko giải thích: “Quý I theo truyền thống là mùa bổ sung hàng tồn kho, điều này sẽ thúc đẩy hoạt động mua hàng trong những tuần tới. Chúng tôi dự báo giá thép cuộn cán nóng sẽ tăng lên 800 EUR/tấn vào cuối năm nay và đạt 820 EUR/tấn trong quý I/2027”.
Trước đó, trong tháng 10, thị trường thép cuộn cán nóng (HRC) toàn cầu ghi nhận những diễn biến khác biệt giữa các khu vực. Tại Mỹ, tình trạng thiếu hụt nguồn cung giao ngay ngày càng trầm trọng, ảnh hưởng không chỉ đến người tiêu dùng cuối cùng mà cả các trung tâm dịch vụ thép (service center). Các nhà sản xuất châu Âu đưa ra mức tăng giá hợp đồng đáng kể cho nửa đầu năm 2027. Trong khi đó, tại Trung Quốc, các nhà máy thép tìm cách cân bằng thị trường thông qua cắt giảm sản lượng.
GMK